
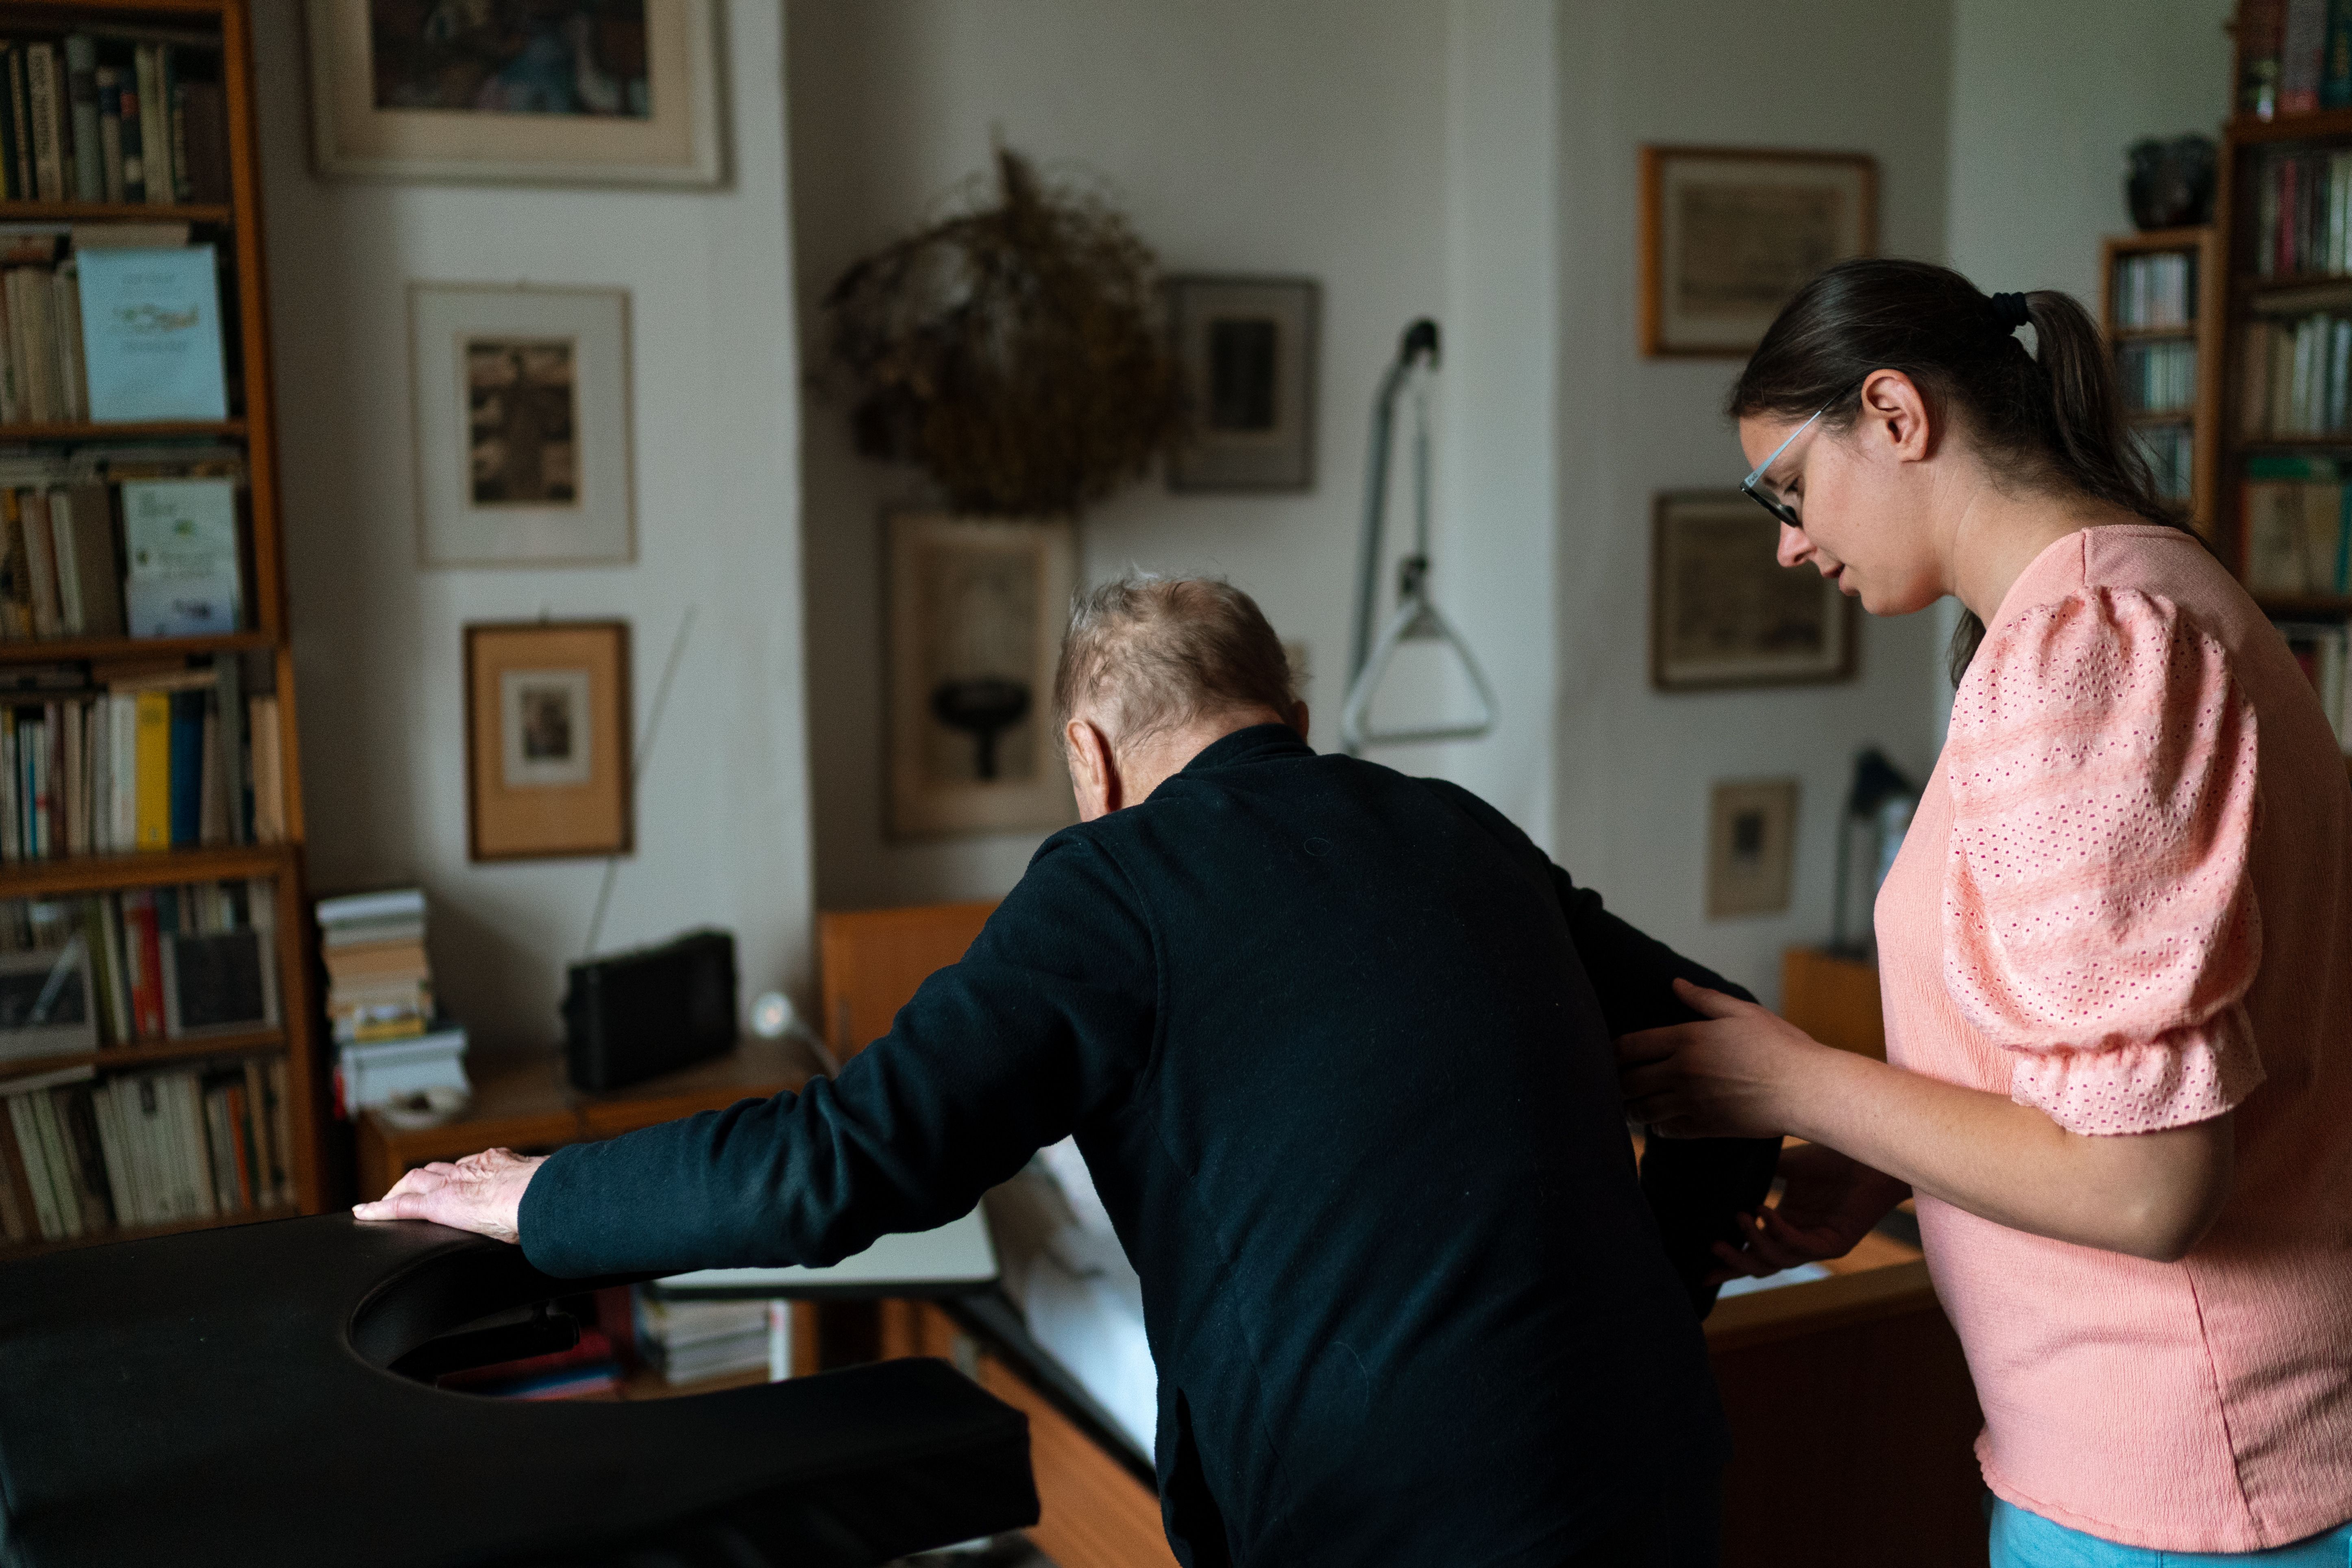


Un totem des Engagés revient sur la table du conclave budgétaire wallon 2026-2029 : la garantie autonomie, une assurance sociale destinée à financer le maintien à domicile des personnes âgées en perte d'autonomie. Portée par le ministre wallon de la Santé Yves Coppieters, elle promet, à terme, d'économiser jusqu'à 407 millions d'euros d'investissement dans les lits de maison de repos d'ici 2030, en retardant l'entrée en institution des Wallons et Wallonnes qui le souhaitent. Mais le dossier grince, car pour le MR, partenaire de coalition, elle ressemble surtout à une nouvelle taxe.
Le mécanisme n'a pourtant rien d'une invention wallonne. Il recopie, dans ses grandes lignes, un système qui tourne depuis 2001 en Flandre, et s'inscrit dans un débat européen plus large sur la meilleure façon de financer la perte d’autonomie, un débat que la France, par exemple, n'est toujours pas parvenue à trancher après près de deux décennies de tergiversations.
Le projet trouve son origine dans la déclaration de politique régionale (DPR) et avait déjà été validé en principe par les deux partenaires de la majorité lors du conclave budgétaire 2025. Un premier jalon a été posé : un groupe d'experts, piloté par le cabinet Coppieters, a été chargé d'objectiver les besoins et de proposer des pistes concrètes, avec un rapport attendu au Gouvernement. L'enjeu démographique est réel : près d'un Wallon sur quatre aura plus de 65 ans d'ici 2060, et l'IWEPS anticipe environ 250.000 Wallons de 80 ans et plus vers 2032, avec une accélération après 2030.
Concrètement, la garantie autonomie prendrait la forme d'une assurance sociale garantissant des soins à domicile aux personnes âgées qui souhaitent éviter, ou retarder, leur entrée en maison de repos. Deux bénéfices sont mis en avant par le gouvernement wallon : des économies sur les lits résidentiels à construire, et la possibilité de reconvertir des travailleurs du secteur des titres-services vers les métiers du soin.
Trois questions restent ouvertes, et ce sont elles qui font l'objet des négociations actuelles au conclave :
1. Facultatif ou obligatoire ? L'option obligatoire, calquée sur le modèle de la sécurité sociale, est privilégiée pour éviter une "assurance à deux vitesses" entre ceux qui y souscrivent et les autres, et garantir la soutenabilité du système. C'est l'option la plus politiquement sensible, car elle s'apparente le plus à un prélèvement généralisé : une taxe aux yeux du MR.
2. Comment la financer ? Soit via un additionnel régional à l'impôt des personnes physiques (IPP), moins coûteux à percevoir, avec une meilleure gestion des impayés et une indexation automatique, soit via une cotisation sociale obligatoire, qui impliquerait un organisme extérieur comme l'Aviq ou les mutuelles. L'avis juridique commandé par le cabinet de la Santé penche pour la première option.
3. Combien pour le citoyen ? Le texte sur la table prévoit deux tarifs pour tous les citoyens de plus de 26 ans : entre 80 et 100 € au tarif plein, et entre 40 et 50 € pour les bénéficiaires du statut BIM (intervention majorée).
Politiquement, le dossier est un test de la coalition azur. Pour Les Engagés, il s'agit d'anticiper le coût du vieillissement et de "donner du sens" à l'action publique au-delà des seules économies. Pour le MR, en revanche, toute nouvelle recette généralisée est délicate à assumer, d'autant que le parti privilégie la réduction des dépenses. Le ministre-président Adrien Dolimont (MR) renvoie prudemment à la DPR, qui évoque justement "un nouveau mécanisme assurantiel régional couvrant les risques liés à la perte d'autonomie, comme c'est le cas en Flandre depuis vingt ans déjà".
Cette référence n'est pas anodine. Elle pointe vers un système bien concret, qui vaut la peine d’être examiné avant de juger le projet wallon.
La Flandre a mis en place sa propre assurance dépendance dès 2001, bien avant que la question ne soit sérieusement débattue au niveau fédéral ou dans les autres entités du pays. Longtemps appelée Vlaamse zorgverzekering, elle a été intégrée en 2019 dans un ensemble plus large, la Vlaamse sociale bescherming (protection sociale flamande), et rebaptisée zorgbudget voor zwaar zorgbehoevenden (budget de soins pour les personnes fortement dépendantes).
Le principe est celui d'une assurance populaire obligatoire : toute personne domiciliée en Flandre ou à Bruxelles doit s'affilier à une caisse de soins (zorgkas) à partir de l'année de ses 26 ans, et payer une prime annuelle. Plus de 4,7 millions de personnes y contribuent chaque année. En contrepartie, les personnes reconnues fortement dépendantes (à domicile comme en maison de repos) reçoivent un budget de soins mensuel forfaitaire, librement utilisable, actuellement de l'ordre de 130 à 140 € par mois. Le système finance aussi, plus largement, une part importante des coûts de fonctionnement et de personnel des maisons de repos, centres de soins de jour et institutions psychiatriques.
La prime a été relevée pour la première fois depuis longtemps au 1er janvier 2026 : elle passe de 64 à 100 € par an au tarif ordinaire, et de 32 à 35 € pour les personnes bénéficiant de l'intervention majorée, soit très exactement la même logique de double tarif que celle envisagée en Wallonie. Cette hausse doit rapporter 135 millions d'euros supplémentaires, une somme modeste rapportée au budget flamand des soins dans son ensemble, qui atteint 3,9 milliards d'euros.
Le parallèle avec le projet wallon est frappant : assurance obligatoire, financée par une cotisation modeste et forfaitaire, avec un tarif réduit pour les publics les plus précaires, destinée à soutenir le maintien à domicile plutôt qu'à multiplier les places en institution. La différence tient surtout à la mécanique de la prestation : le système flamand verse une allocation en espèces directement aux bénéficiaires, alors que le projet wallon semble davantage orienté vers le financement de services et de structures d'aide à domicile, avec en toile de fond une réforme du secteur des titres-services.
Si la Wallonie regarde vers sa voisine flamande, elle ne regarde pas vers la France, et c'est révélateur. Depuis le milieu des années 2000, la France discute d'un "cinquième risque" de la Sécurité sociale, aux côtés de la maladie, des accidents du travail, de la famille et de la vieillesse, qui viendrait couvrir spécifiquement la dépendance. Le débat a connu son pic entre 2008 et 2011, sans jamais aboutir à une assurance universelle comparable au modèle flamand.
Ce qui existe aujourd'hui est un empilement plus qu'une assurance : une branche autonomie administrative de la Sécurité sociale a bien été créée en 2020, et elle a dépensé 38,6 milliards d'euros en 2023 pour le soutien à l'autonomie des personnes âgées et des personnes handicapées. Mais ce financement provient très majoritairement de la fiscalité générale et de l'assurance maladie, pas d'une cotisation individuelle dédiée. Sur le terrain, l'aide de référence reste l'Allocation personnalisée d'autonomie (APA) : une prestation sous conditions de ressources, non contributive, versée à environ 1,3 million de personnes de 60 ans et plus, financée conjointement par les départements et la Caisse nationale de solidarité pour l'autonomie (CNSA).
À côté de ce dispositif public, un véritable marché de l'assurance dépendance privée s'est développé : environ trois millions de Français sont couverts par des contrats individuels ou collectifs, pour une cotisation annuelle moyenne de l'ordre de 360 € et une rente mensuelle moyenne d'environ 600 € en cas de dépendance reconnue. Mais ce marché reste facultatif, fragmenté entre assureurs, et l'Autorité de contrôle prudentiel et de résolution (ACPR) a pointé, dans ses contrôles, des lacunes dans l'information des souscripteurs et des délais de prise en charge parfois trop longs.
Autrement dit : la France n'a ni assurance universelle obligatoire façon Flandre, ni même de consensus politique sur la façon de la construire. Chaque gouvernement, depuis Nicolas Sarkozy jusqu'à aujourd'hui, a relancé la promesse d'un cinquième risque sans la concrétiser en système assurantiel autonome. La Wallonie, en optant pour une logique de cotisation obligatoire dès le départ, cherche précisément à éviter cet enlisement.
Le troisième point de comparaison est sans doute le plus instructif, car il pousse la logique assurantielle plus loin encore que la Flandre. Les Pays-Bas disposent, depuis 1968 (sous la forme de l'AWBZ, remplacée en 2015 par la Wet langdurige zorg, Wlz), d'une assurance nationale obligatoire couvrant les besoins de soins les plus lourds et permanents : démence avancée, handicaps sévères, nécessité d'une surveillance ou d'une présence 24 heures sur 24.
Contrairement au forfait flamand, la Wlz est financée par une prime proportionnelle aux revenus, intégrée aux cotisations de sécurité sociale nationale, complétée par une contribution personnelle (eigen bijdrage) calculée selon les revenus et le patrimoine du bénéficiaire. C'est le modèle le plus proche d'un véritable "cinquième risque" pleinement intégré à la sécurité sociale : universel, obligatoire, proportionnel aux moyens de chacun, ce que la France n'a jamais réussi à construire, et que la Flandre n'a fait qu'en partie, avec une prime forfaitaire plutôt que proportionnelle.
La Wlz ne couvre toutefois que les besoins de soins les plus lourds et permanents. Pour la perte d'autonomie plus légère, un second étage prend le relais : la Wet maatschappelijke ondersteuning (Wmo 2015), une compétence communale plutôt que nationale. Les communes y organisent l'aide ménagère, les adaptations du logement, l'accompagnement et le répit pour les aidants proches, au bénéfice des personnes qui n'ont pas, ou pas encore, d'indication Wlz. Ce dispositif est financé par la fiscalité générale plutôt que par une prime individuelle dédiée, et le bénéficiaire paie une contribution personnelle actuellement forfaitaire, une réforme prévoyant de la moduler selon les revenus et le patrimoine à partir du 1er janvier 2027. Chaque commune garde le contrôle sur l'offre concrète, ce qui crée des écarts de prise en charge d'une commune à l'autre, et un rapport gouvernemental de novembre 2025 pointe des tensions sur la soutenabilité et l'accessibilité du dispositif à moyen terme.
Le système néerlandais complet tient donc en deux étages : la Wmo, communale, pour l'autonomie légère à modérée, et la Wlz, nationale, pour la dépendance lourde et permanente.
Rien n'est encore acté : le texte sur la table du conclave budgétaire wallon reste un projet, dont le financement précis, le caractère obligatoire ou non, et le calendrier de mise en œuvre restent à trancher entre partenaires de majorité. Mais la boussole politique est claire : en s'appuyant explicitement sur l'exemple flamand dans sa propre déclaration de politique régionale, la Wallonie semble plutôt s’orienter vers la voie de l'assurance sociale obligatoire à cotisation modeste.
Pour les travailleurs en fin de carrière et les futurs retraités wallons, deux éléments méritent d'être suivis de près dans les prochains mois : la publication du rapport du groupe d'experts piloté par le cabinet Coppieters, qui devrait préciser l'ampleur réelle des besoins et des moyens à mobiliser, et l'issue de l'arbitrage sur le financement, sachant qu'un additionnel à l'IPP n'a pas le même impact selon le niveau de revenu qu'une cotisation sociale plafonnée. Vu la pression démographique (un Wallon sur quatre aura plus de 65 ans en 2060), la question n'est plus vraiment de savoir si la Wallonie se dotera d'un mécanisme de ce type (cela nous semble inévitable), mais selon quelle architecture, et à quel prix pour le citoyen.
Sur ce point précis, c'est bien le compromis entre l'additionnel IPP et la cotisation sociale, et non le principe de la garantie autonomie lui-même, qui décidera de l'issue politique du dossier.