


Le 17 juillet 2026, le ministre des Finances et des Pensions Jan Jambon (N-VA) a soumis au Conseil des ministres son projet pour réduire le coût de l'épargne-pension des trois millions de Belges concernés. Son partenaire de coalition Vooruit juge le texte trop timide et réclame un plafond légal sur les frais bancaires. Faute d'accord, le dossier sera revu plus tard, durant l'automne. L'issue du bras de fer pourrait peser plusieurs milliers d'euros dans la poche de chaque épargnant.
Plus de trois millions de Belges épargnent pour leur pension via le troisième pilier. Ceux qui versent jusqu'à 1.050 euros par an bénéficient d'une réduction d'impôt de 30 % ; pour des versements allant jusqu'à 1.350 euros, l'avantage s'élève à 25 %. L'argent est investi via un fonds bancaire ou un produit d'assurance.
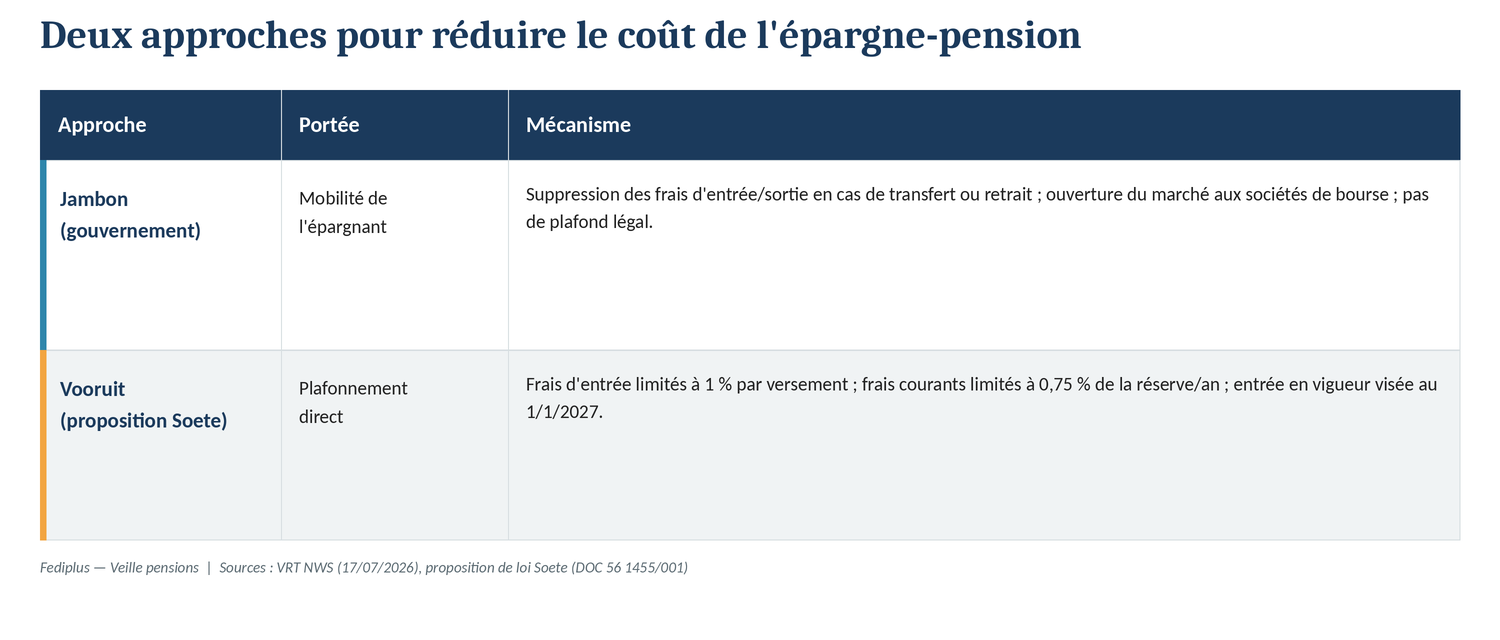
Le projet de Jan Jambon vise à stimuler la concurrence entre institutions plutôt qu'à encadrer directement les prix. Concrètement, les banques et assureurs ne pourraient plus facturer de frais d'entrée ou de sortie lorsqu'un épargnant transfère son contrat vers un concurrent ou retire son capital de façon anticipée. Le texte ouvre par ailleurs le marché à de nouveaux acteurs jusqu'ici exclus, comme les sociétés de bourse.
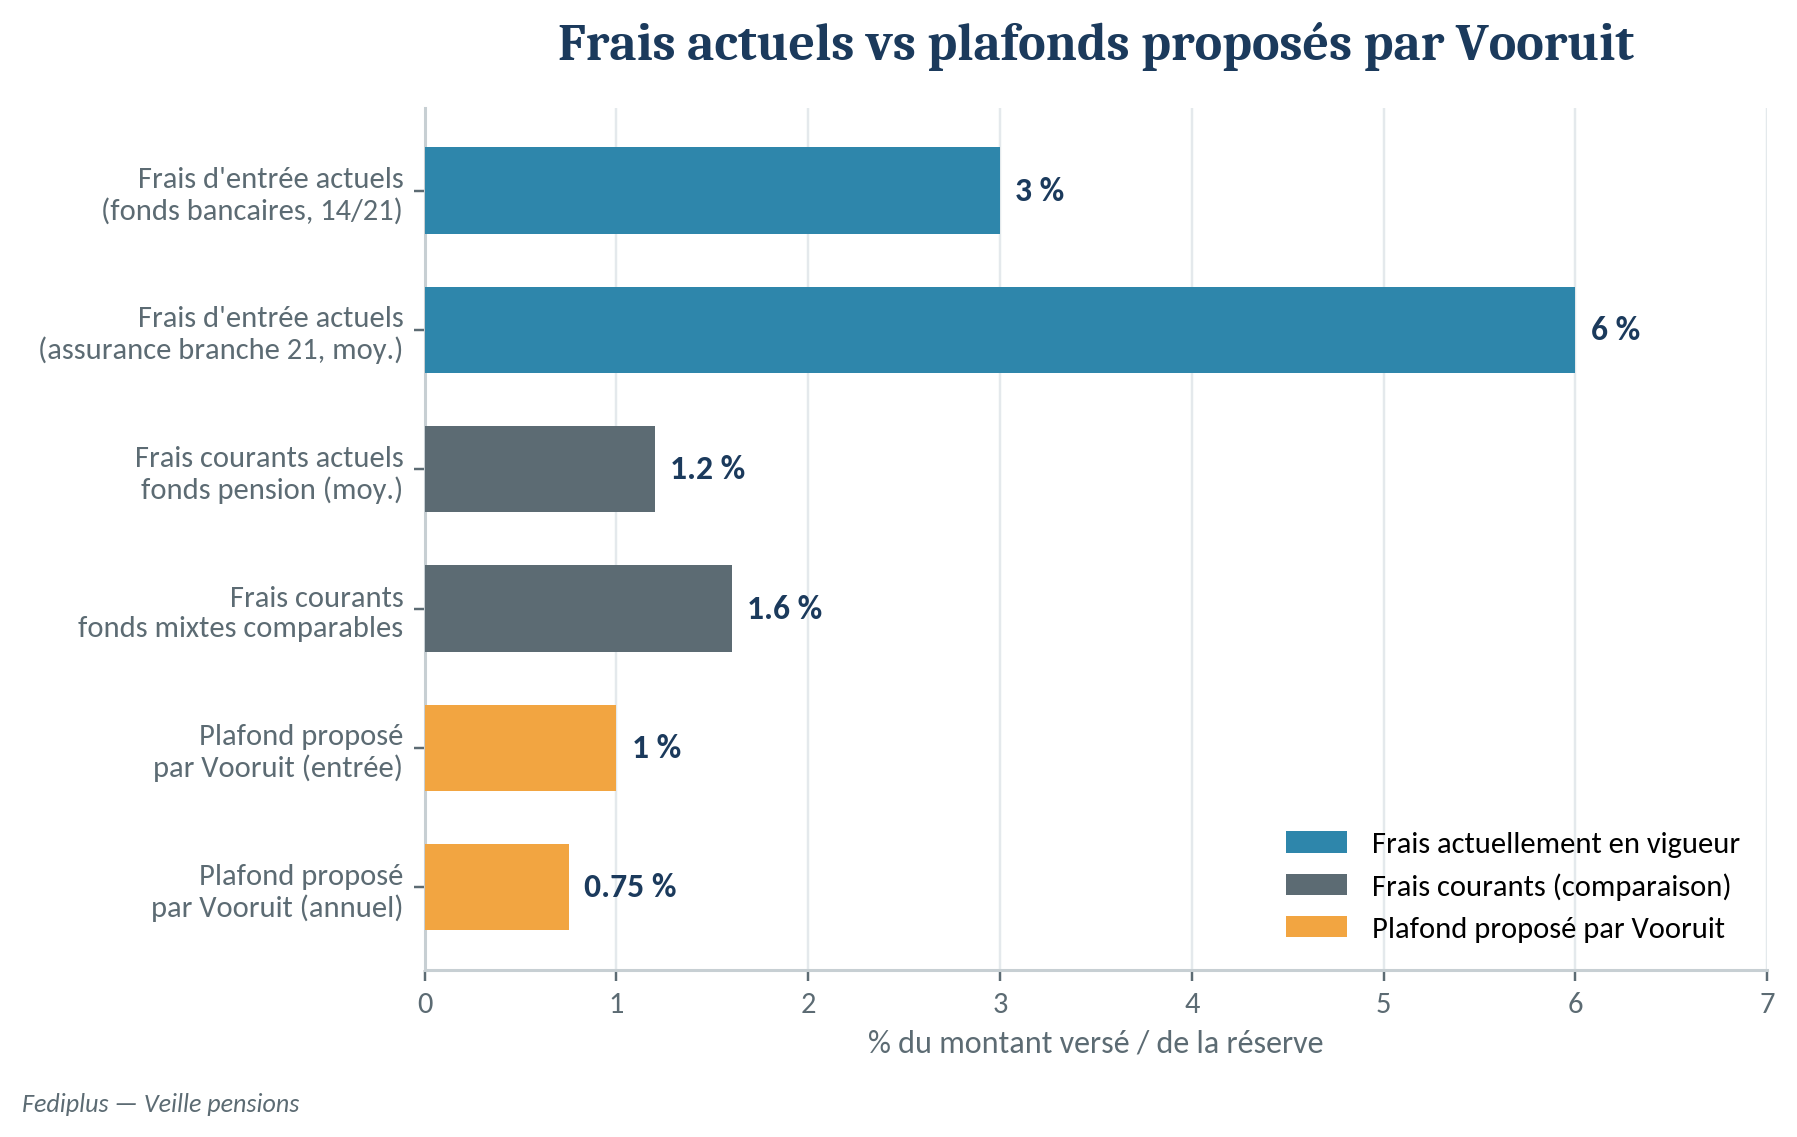
Pour Vooruit, cela ne suffit pas. Le président du parti, Conner Rousseau, réclame un plafond légal sur les frais d'ouverture et de gestion facturés par les banques. Le député Jeroen Soete avait déjà déposé, en avril 2026, une proposition de loi limitant les frais d'entrée à 1 % de chaque versement et les frais de gestion annuels à 0,75 % des réserves constituées. Selon les calculs du parti, un épargnant régulier y gagnerait jusqu'à 23.000 euros sur l'ensemble d'une carrière d'épargne.
« L'avantage fiscal doit profiter à l'épargnant et non aux banques. »
Conner Rousseau, président de Vooruit
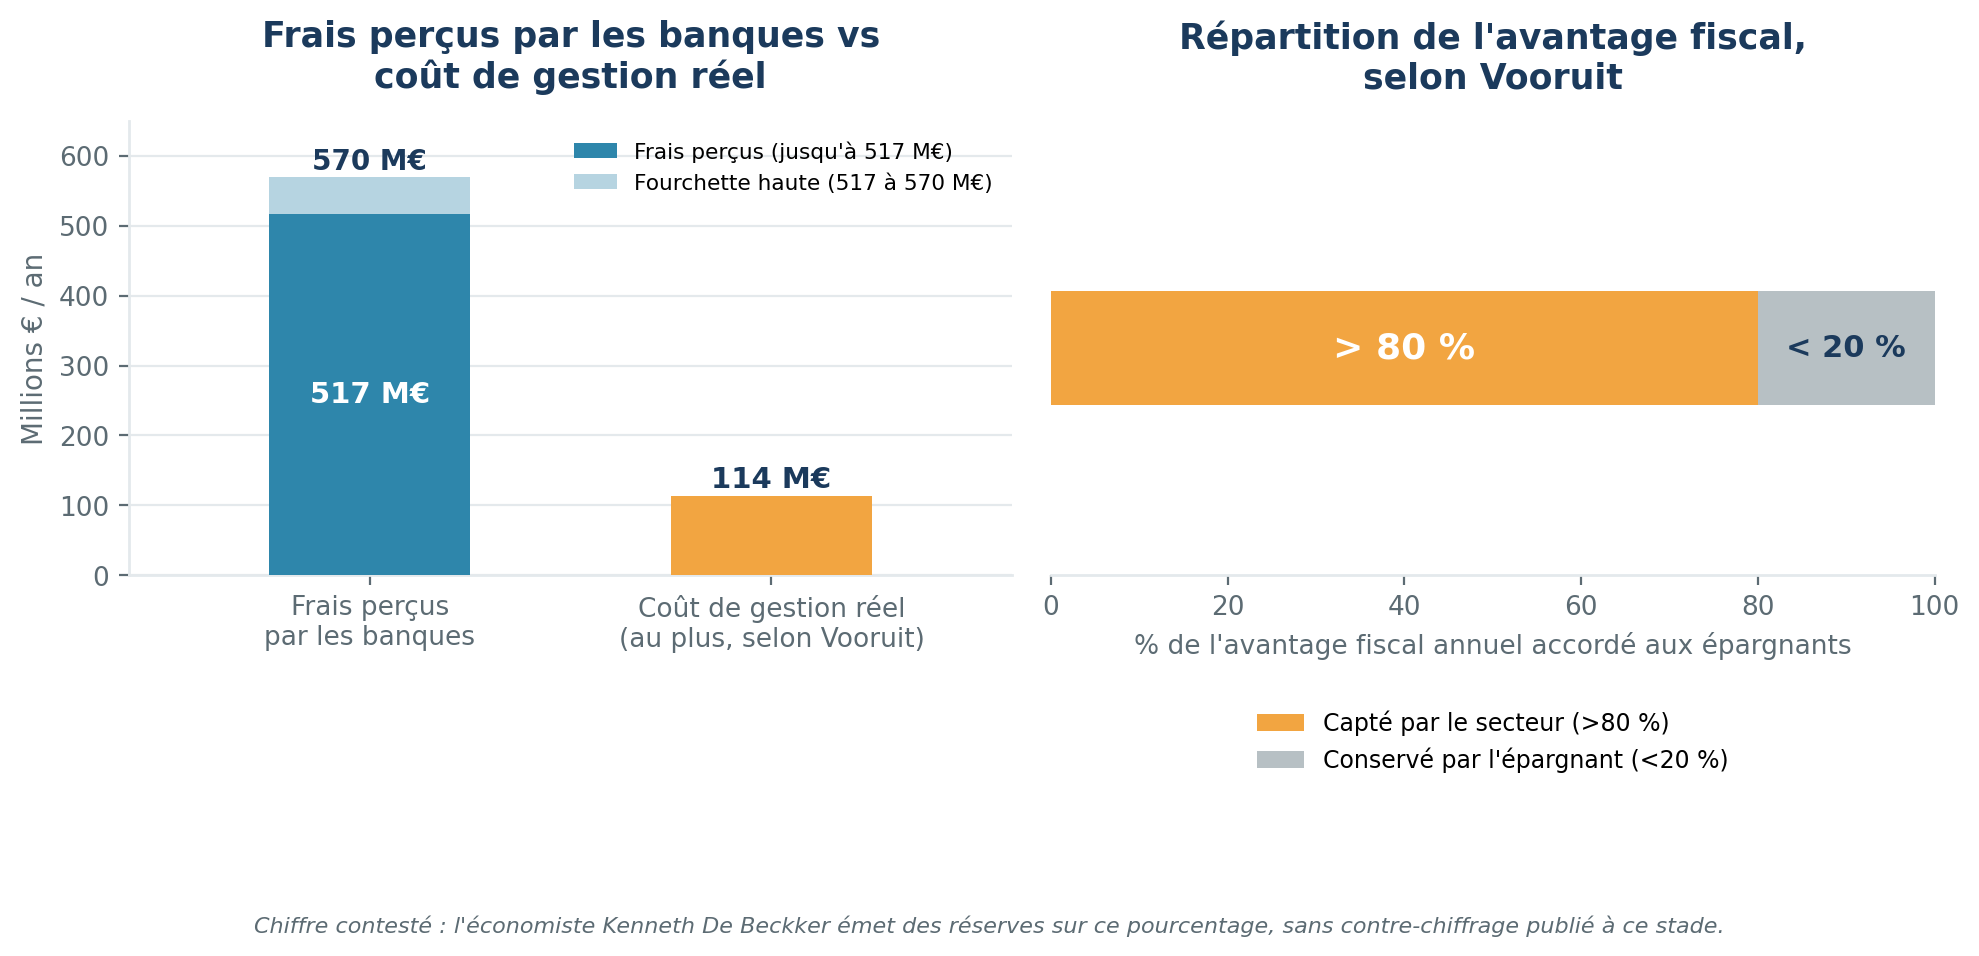
L'argument chiffré de Vooruit repose sur un argument financier : les banques percevraient chaque année entre 517 et 570 millions d'euros de frais sur l'épargne-pension, alors que la gestion des fonds ne coûterait, selon le parti, « tout au plus qu'un cinquième » de ce montant. Vooruit en conclut que le secteur capte plus de 80 % de l'avantage fiscal annuel accordé aux épargnants, un chiffre qui est tempéré par l'économiste Kenneth De Beckker, sans qu'un contre-chiffrage précis n'ait été rendu public à ce stade.
Face à la sortie de Vooruit, le cabinet du ministre des Finances est resté prudent, renvoyant le débat aux discussions internes au gouvernement et refusant tout commentaire avant qu'une décision officielle ne soit actée, une réserve de style justifiée, selon le cabinet, par le souci de ne pas nuire à une bonne concertation.
Le secteur financier conteste la lecture purement arithmétique de Vooruit. Les frais courants moyens des fonds d'épargne-pension belges (environ 1,2 % par an) restent en réalité inférieurs à ceux de fonds mixtes comparables, qui tournent autour de 1,6 %. Des frais plus élevés, argue le secteur, peuvent aussi accompagner une gestion plus active. Reste que, selon les données de la FSMA citées dans la proposition de loi Soete, 14 des 21 fonds d'épargne-pension bancaires appliquent des frais d'entrée de 3 % sur chaque versement, et les produits d'assurance en branche 21 dépassent en moyenne 6 % à l'entrée.
Faute de compromis entre les deux approches, le kern des 17 et 18 juillet 2026 s'est achevé sans accord sur l'épargne-pension. Le dossier est renvoyé à l'automne, dans le cadre du conclave budgétaire, la proposition Vooruit visant, elle, une entrée en vigueur au 1er janvier 2027.
Ce débat n'est pas qu'une querelle de coalition : c'est un choix de modèle qui déterminera, sur plusieurs décennies, le rendement net perçu par des millions d'épargnants. En attendant l'issue du conclave budgétaire d'automne, la meilleure protection pour l'épargnant reste de comparer activement les frais d'entrée et de gestion entre institutions : l'écart entre un fonds sans frais d'entrée et un produit d'assurance à 6 % pèse, sur une carrière complète, bien plus lourd que la plupart des écarts de performance affichés.