


Meer dan drie miljoen Belgen sparen voor hun pensioen via de derde pijler. Wie tot 1.050 euro per jaar stort, krijgt een belastingvermindering van 30 %; voor stortingen tot 1.350 euro bedraagt het voordeel 25 %. Het geld wordt belegd via een bankfonds of een verzekeringsproduct.
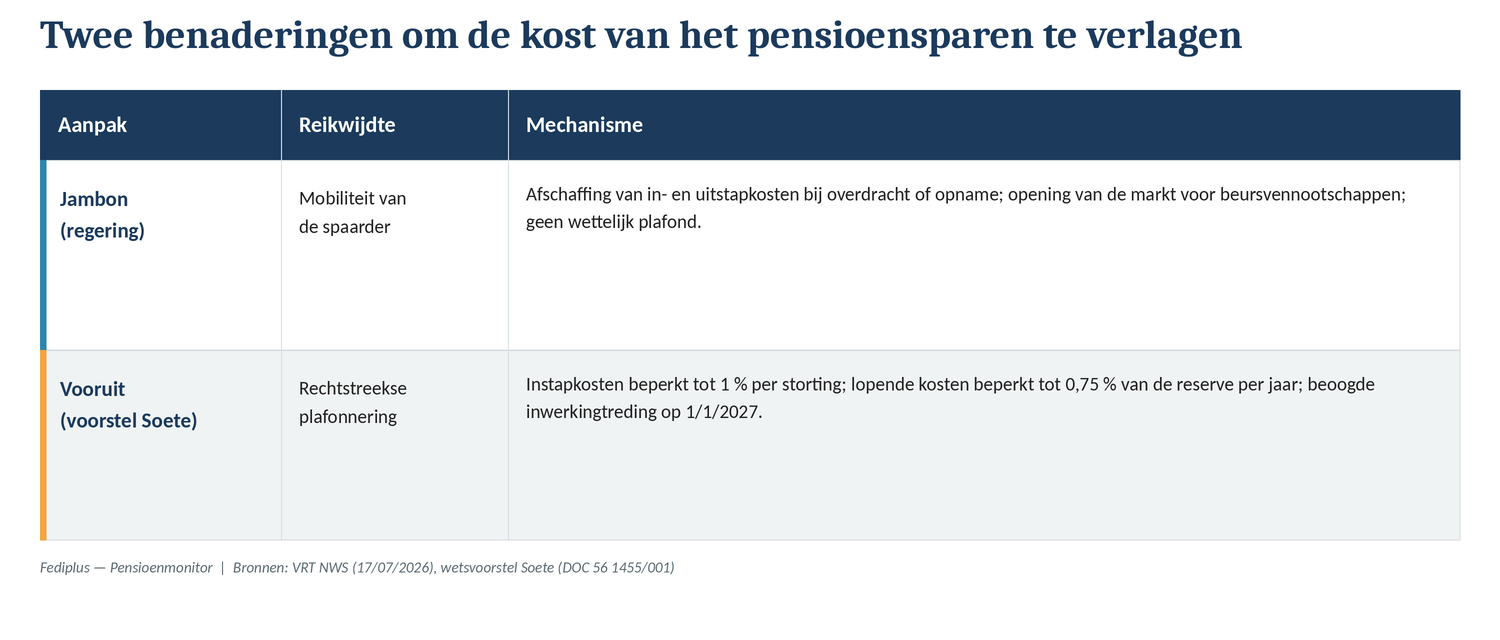
Het plan van Jan Jambon wil de concurrentie tussen instellingen aanwakkeren in plaats van de prijzen rechtstreeks te reguleren. Concreet zouden banken en verzekeraars geen instap- of uitstapkosten meer mogen aanrekenen wanneer een spaarder zijn contract overzet naar een concurrent of zijn kapitaal vervroegd opneemt. De tekst opent bovendien de markt voor nieuwe spelers die tot nu toe uitgesloten waren, zoals beursvennootschappen.
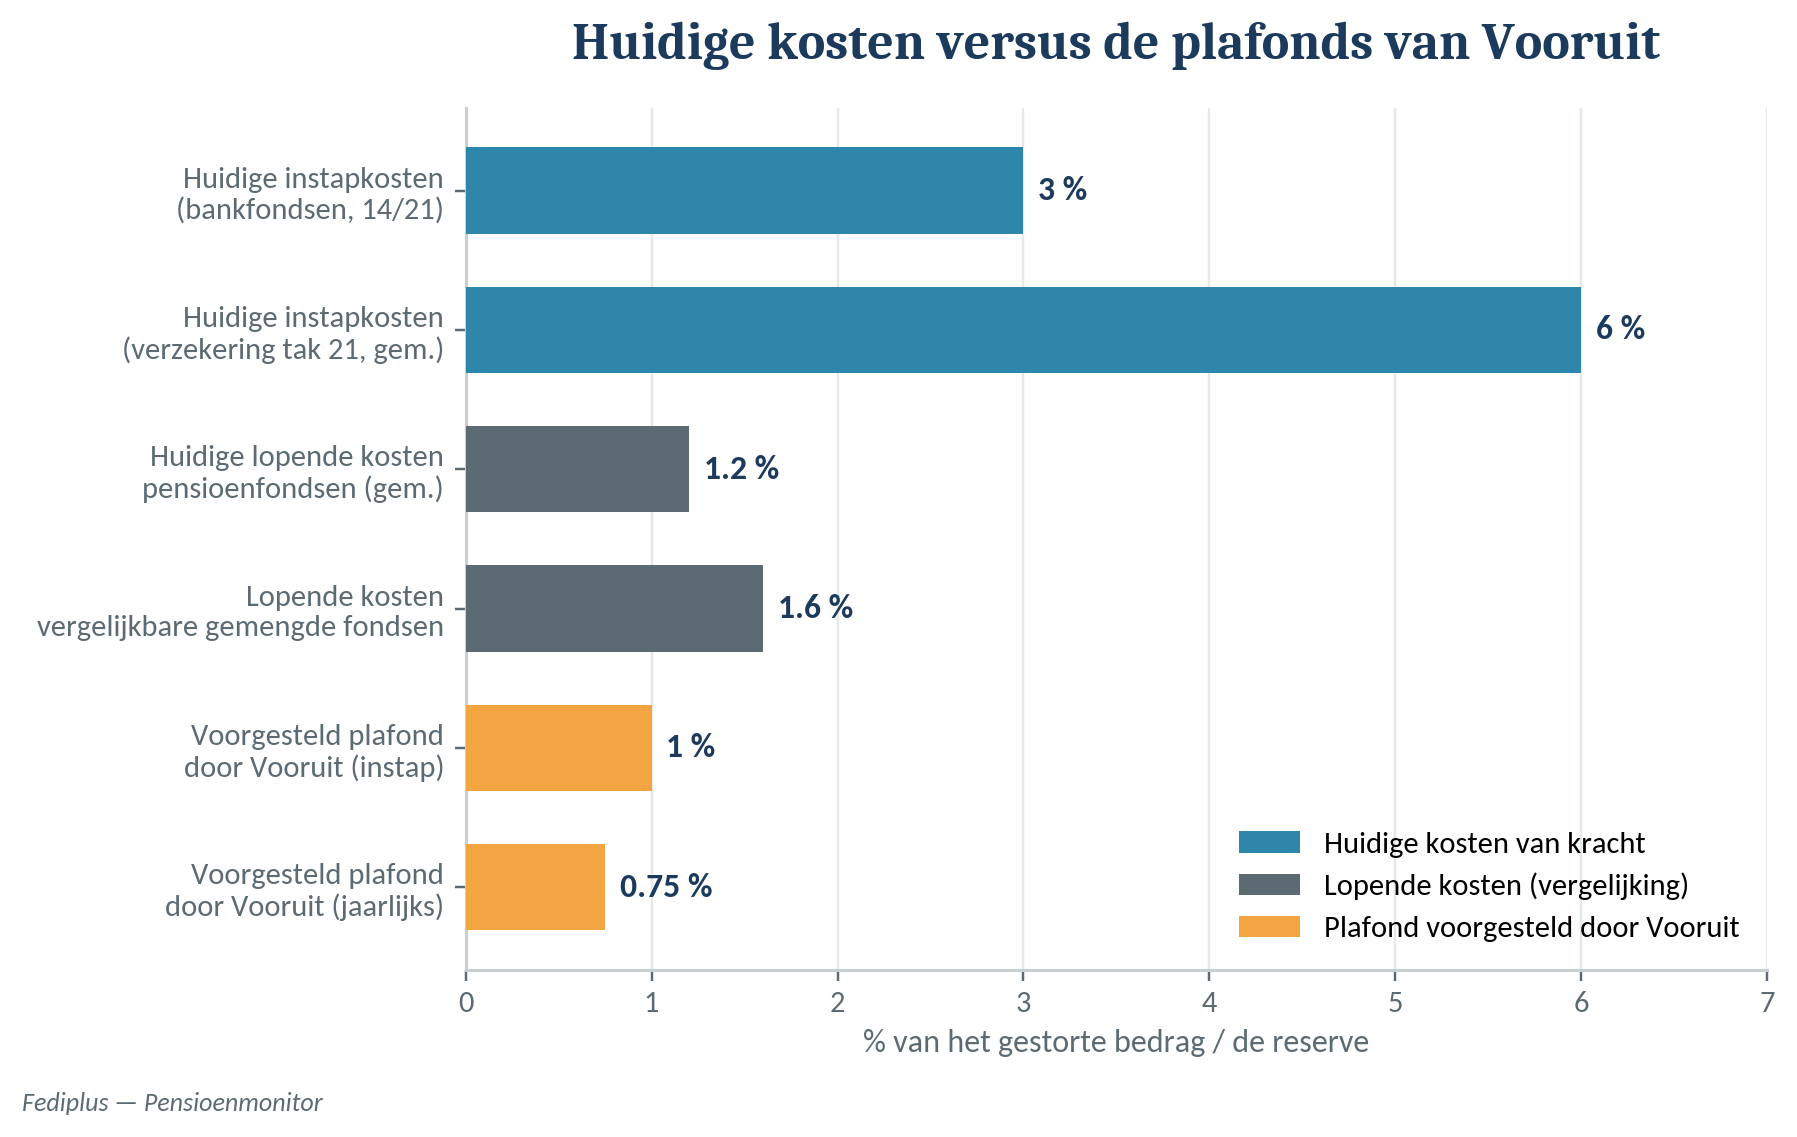
Voor Vooruit volstaat dit niet. Partijvoorzitter Conner Rousseau eist een wettelijk plafond op de instap- en beheerskosten die banken aanrekenen. Kamerlid Jeroen Soete diende in april 2026 al een wetsvoorstel in dat de instapkosten beperkt tot 1 % per storting en de jaarlijkse beheerskosten tot 0,75 % van de opgebouwde reserves. Volgens de berekeningen van de partij zou een gewone spaarder daardoor tot 23.000 euro kunnen winnen over een volledige spaarloopbaan.
« Het fiscaal voordeel moet de spaarder ten goede komen, niet de banken. »
Conner Rousseau, voorzitter van Vooruit
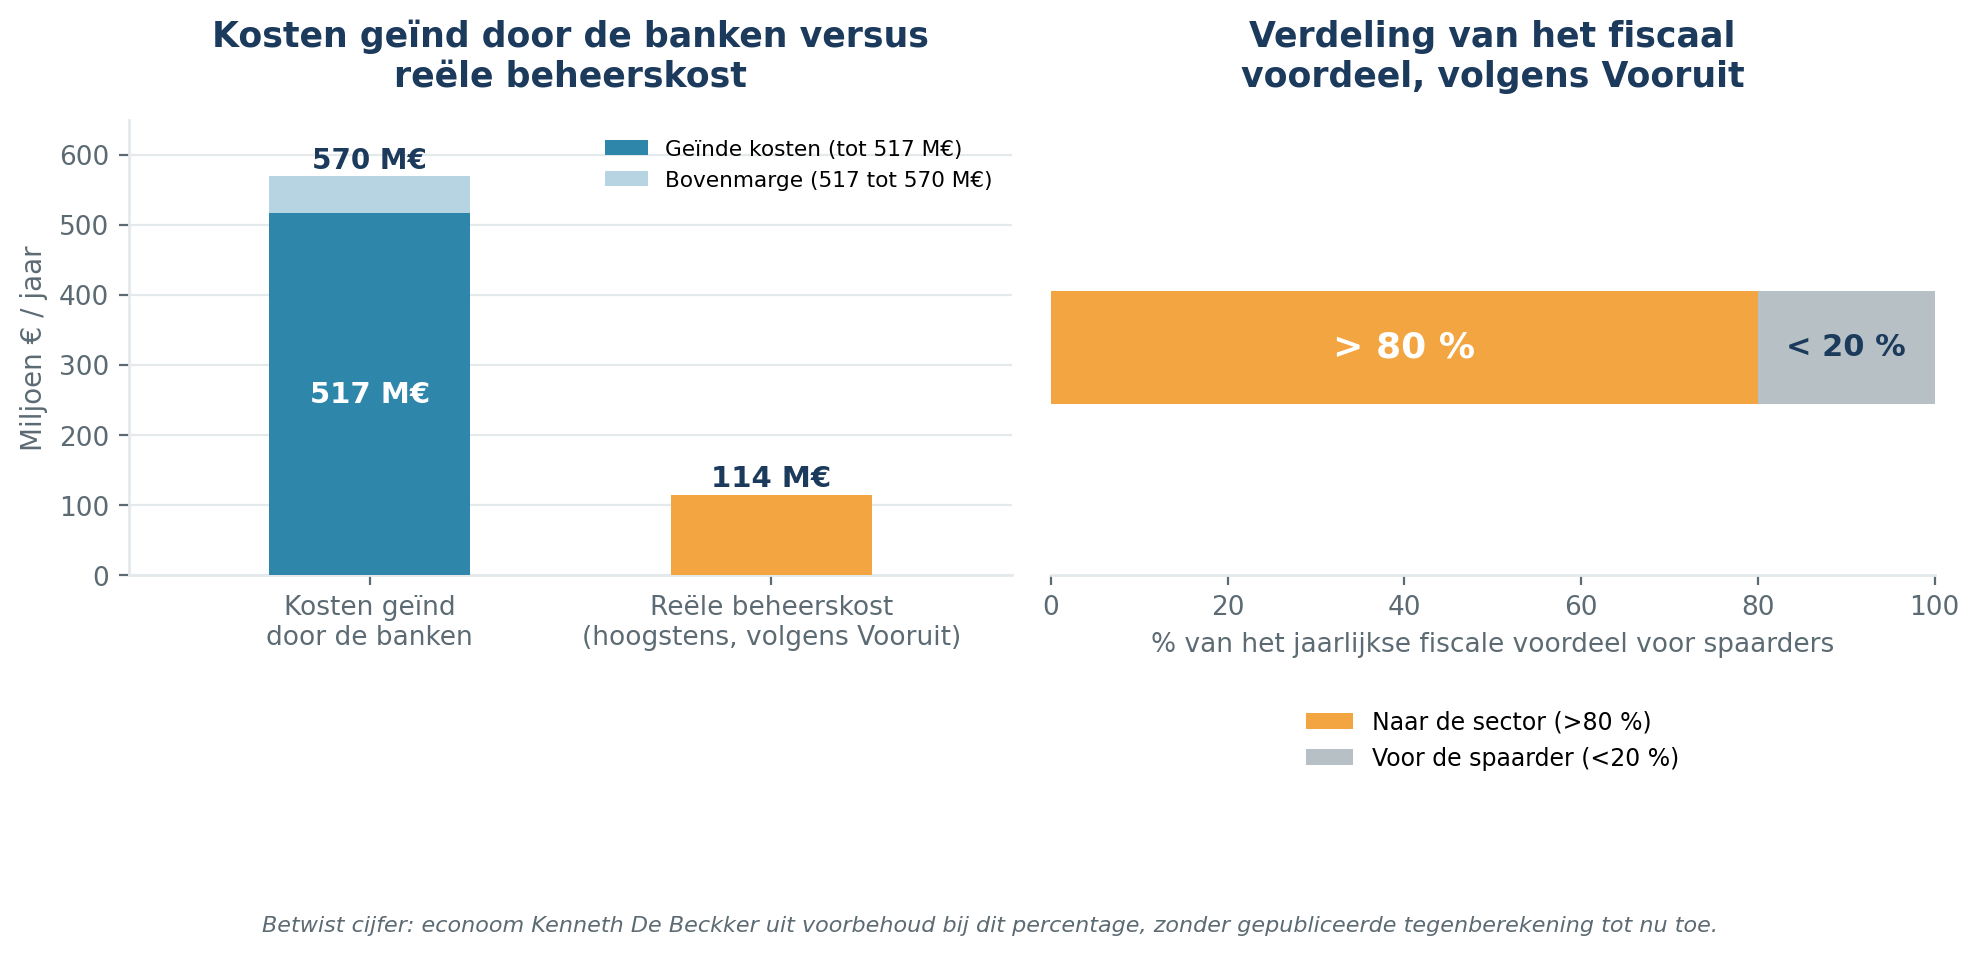
Het cijfermatige argument van Vooruit steunt op een financiële analyse: banken zouden jaarlijks tussen 517 en 570 miljoen euro aan kosten innen op het pensioensparen, terwijl het beheer van de fondsen volgens de partij « hoogstens een vijfde » van dat bedrag zou kosten. Vooruit besluit daaruit dat de sector meer dan 80 % van het jaarlijkse fiscale voordeel voor spaarders naar zich toetrekt, een cijfer dat door econoom Kenneth De Beckker wordt genuanceerd, zonder dat er tot dusver een precieze tegenberekening publiek is gemaakt.
Na de uitspraken van Vooruit bleef het kabinet van de minister van Financiën voorzichtig, verwees het debat naar de interne regeringsonderhandelingen en weigerde het elk commentaar voor er een officiële beslissing is genomen, een terughoudendheid die het kabinet verantwoordt vanuit de zorg om een goed overleg niet te schaden.
De financiële sector betwist de zuiver rekenkundige lezing van Vooruit. De gemiddelde lopende kosten van Belgische pensioenspaarfondsen, ongeveer 1,2 % per jaar, liggen in werkelijkheid lager dan die van vergelijkbare gemengde fondsen, die rond 1,6 % schommelen. Hogere kosten, zo stelt de sector, kunnen ook samengaan met een actiever beheer. Toch passen, volgens FSMA-gegevens die in het wetsvoorstel-Soete worden aangehaald, 14 van de 21 bancaire pensioenspaarfondsen instapkosten van 3 % toe op elke storting, en liggen de instapkosten van verzekeringsproducten in tak 21 gemiddeld boven 6 %.
Bij gebrek aan een compromis tussen de twee benaderingen eindigde de kern van 17 en 18 juli 2026 zonder akkoord over het pensioensparen. Het dossier wordt verschoven naar het najaar, in het kader van het begrotingsconclaaf, terwijl het voorstel van Vooruit mikt op een inwerkingtreding op 1 januari 2027.
Dit debat is niet zomaar een coalitietwist: het is een modelkeuze die decennialang het nettorendement van miljoenen spaarders zal bepalen. In afwachting van de uitkomst van het najaarsconclaaf blijft actief vergelijken van instap- en beheerskosten tussen instellingen de beste bescherming voor de spaarder: het verschil tussen een fonds zonder instapkosten en een verzekeringsproduct met 6 % weegt, over een volledige loopbaan, vaak veel zwaarder door dan de meeste weergegeven rendementsverschillen.